
【広告について】この記事には現在、広告・アフィリエイトリンクを掲載していません。
60歳が近づき、年金だけでなく退職金についても気になってきました。退職金はまとまったお金なので、税金もかなり取られるのでしょうか。
私は税金の専門家ではありませんが、国税庁の資料を読んでみると、給与とは違う計算方法があると分かりました。
今回は、会社員が一般的な退職金を一時金で受け取る場合を中心に整理します。
退職金には「退職所得控除」がある
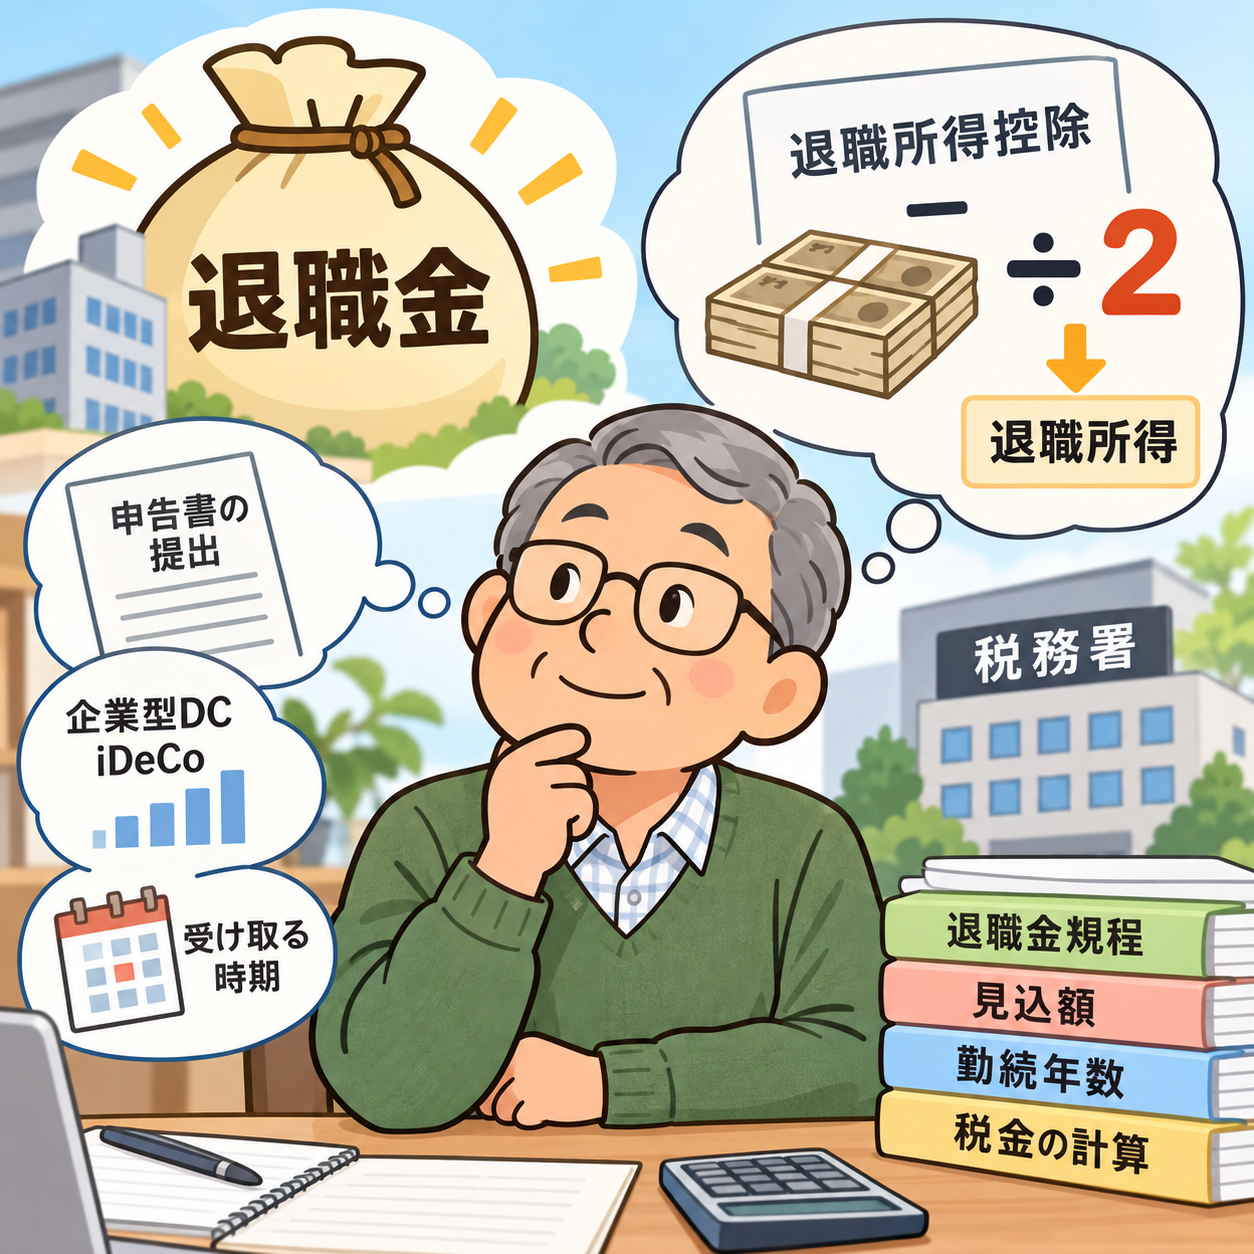
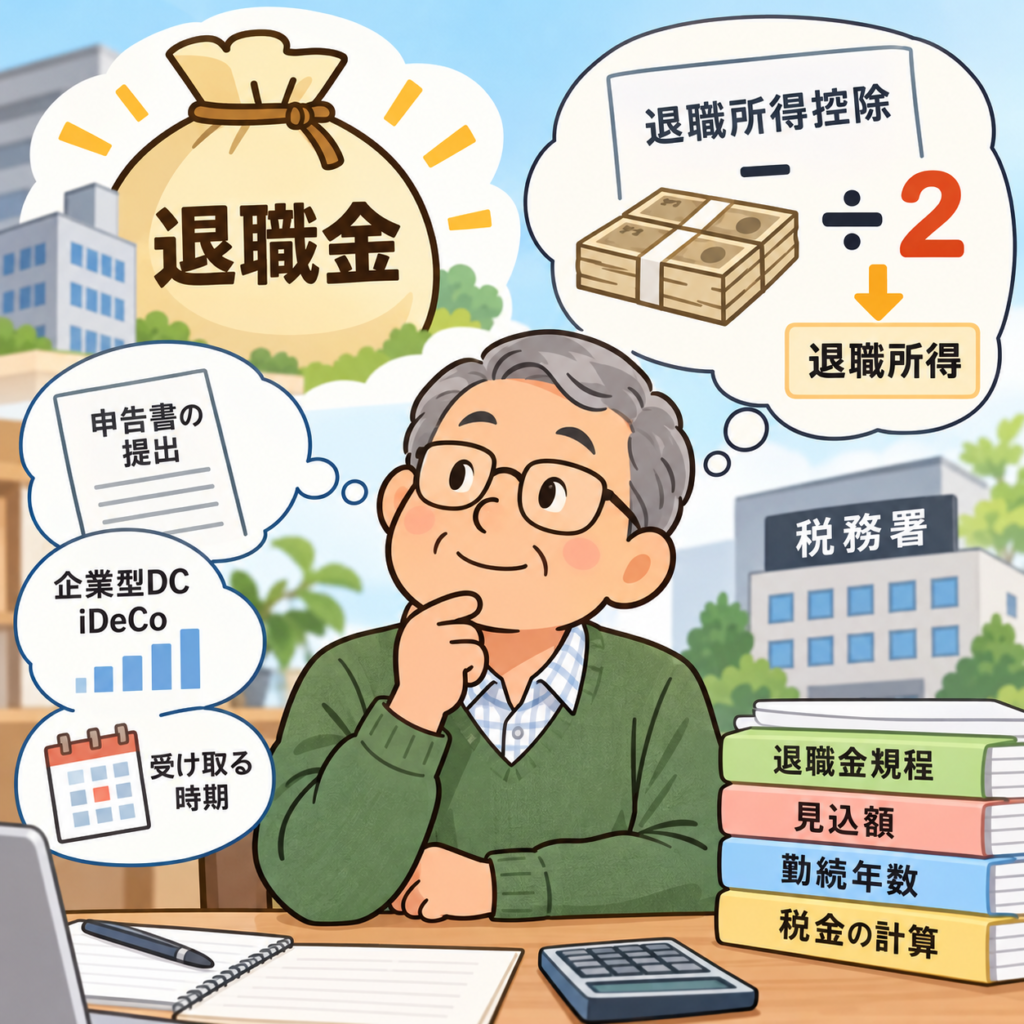
退職金は原則として、毎月の給与とは分けて税金を計算します。まず退職金から「退職所得控除額」を引き、一般的な退職手当なら残りの2分の1を退職所得として計算します。つまり、受け取った退職金の全額にそのまま所得税がかかるわけではありません。
退職所得控除額は勤続年数で決まり、20年以下なら「40万円×勤続年数」(最低80万円)、20年を超えると「800万円+70万円×(勤続年数-20年)」です。勤続年数に1年未満の端数があれば切り上げます。
勤続30年なら、控除額は1,500万円
例えば勤続30年の人なら、800万円+70万円×10年=1,500万円が控除額です。退職金が1,500万円なら、ほかの退職金との重複などがない通常のケースでは課税対象となる退職所得はゼロになります。
退職金が1,800万円なら、(1,800万円-1,500万円)÷2=150万円が退職所得の計算上の金額です。この150万円に所定の税率を適用して所得税などを求めます。あくまで制度を理解するためのモデルケースで、実際の手取り額は個別の条件によって変わります。
忘れたくない「退職所得の受給に関する申告書」
もう一つ大事なのが手続きです。退職金を受け取る前に、原則として勤務先などの支払者へ「退職所得の受給に関する申告書」を提出します。提出していれば、支払者が税額を計算して源泉徴収するため、通常は退職金だけのために確定申告する必要はありません。
一方、この申告書を提出しない場合、退職金の支払額に対して20.42%の所得税・復興特別所得税が源泉徴収され、後から確定申告で精算することになります。書類一つで受取時の扱いが大きく変わるので、退職前に会社へ確認したいところです。
企業型DCやiDeCoの一時金も要注意
調べていて特に気になったのは、会社の退職金と企業型DC・iDeCoの一時金の関係です。これらの老齢一時金も退職所得として扱われますが、受け取る年や加入期間の重なりによって、退職所得控除額が調整される場合があります。
2026年1月以降は、先に確定拠出年金の老齢一時金を受け取り、その後に退職金を受け取る場合の調整対象期間が、原則として前年以前9年以内となっています。反対の順序で受け取る場合などは別の規定もあるため、「受け取る年をずらせば必ず得」と単純には考えられません。
退職前に、まず確認しておきたいこと
私なら、①会社の退職金規程と見込額、②税務上の勤続年数、③申告書の提出方法、④企業型DCやiDeCoの受取時期、の四つを確認します。退職金の額だけでなく、受け取り方と税金まで含めて考えることが、老後資金の計画につながりそうです。
※一般的な会社員の退職手当を前提とした説明です。勤続5年以下の退職手当、役員退職金、複数回の受給などは計算方法が異なる場合があります。個別の税額は勤務先や税務署、税理士にご確認ください。
参考資料(2026年10月7日確認)
国税庁「No.1420 退職金を受け取ったとき(退職所得)」(令和8年4月1日現在法令等)
国税庁「No.2735 同じ年に2か所以上から退職手当等が支払われるとき」(令和8年4月1日現在法令等)
コメント