
最近、年金について少しずつ勉強しています。
前回、「そろそろ還暦になるので、年金のことを勉強してみよう」と書きました。
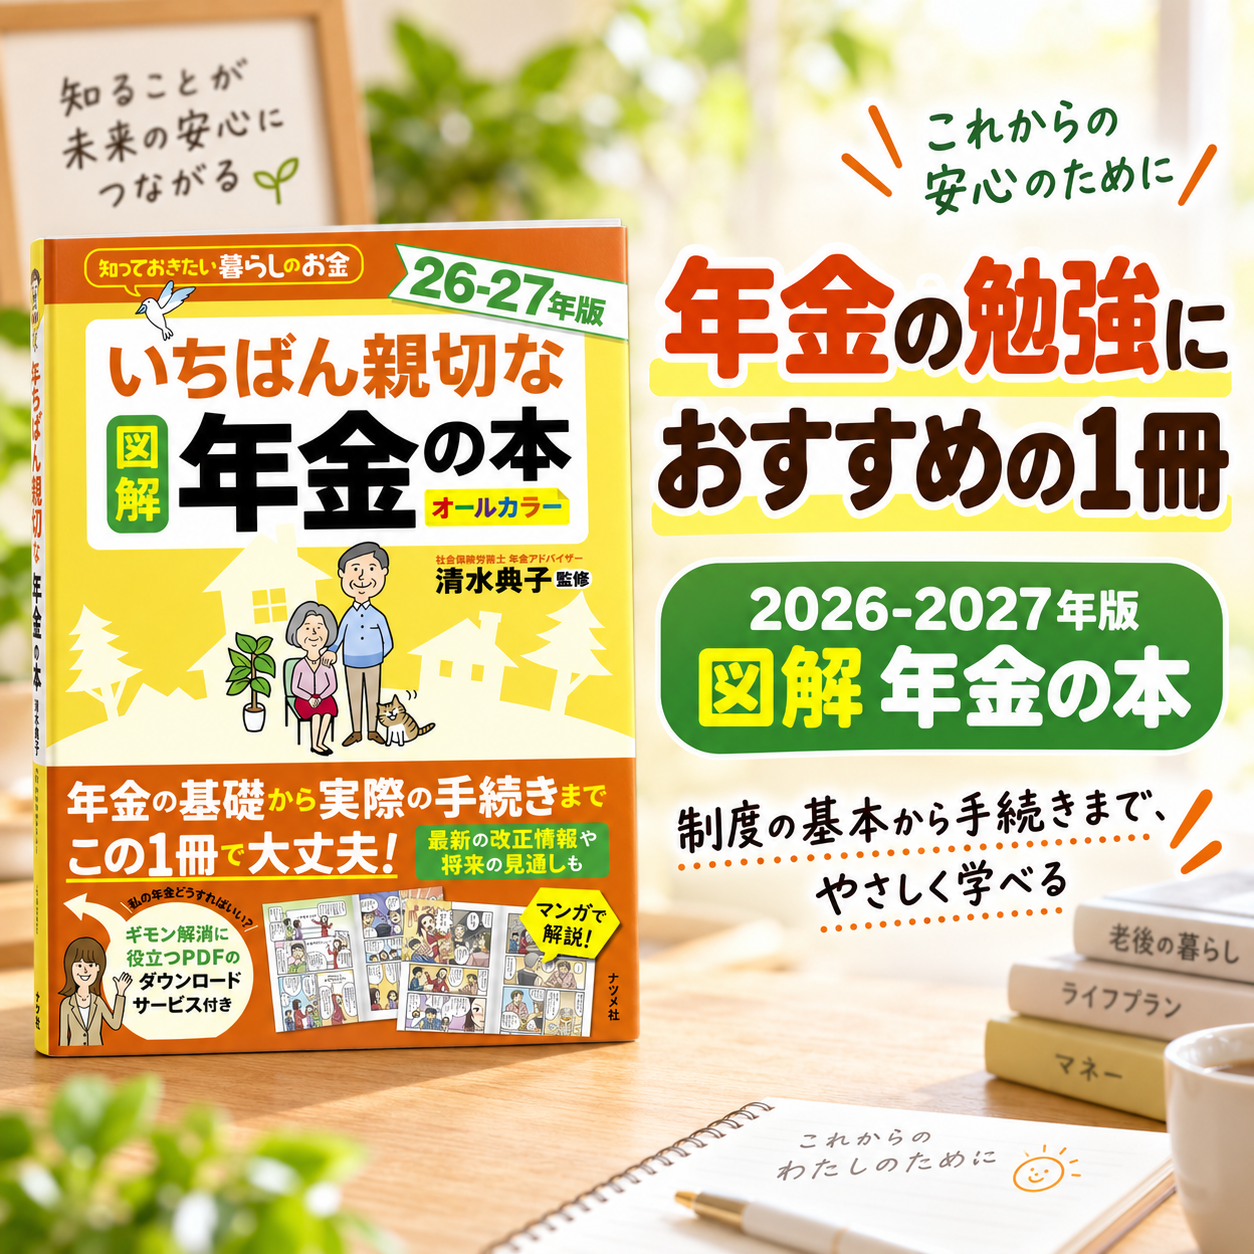
それから本を読んだり、制度を調べたり、自分なりに老後のお金をシミュレーションしてみました。
そこで、早くも一つ、考え方が変わってきました。
最初に知りたかったのは「何歳から年金をもらうのが得なのか」
年金を勉強し始めたとき、一番知りたかったのはこれでした。
60歳から繰り上げてもらうのがいいのか。65歳から普通にもらうのがいいのか。それとも繰り下げた方がいいのか。
何歳まで生きれば、どちらが得になるのか。
年金について調べると、こうした損益分岐点の話がたくさん出てきます。もちろん、これは大切です。
でも、いろいろ調べているうちに、「老後のお金を考えるなら、もっと大きなところを見た方がいいのでは?」と思うようになりました。
60歳近くになって慌てても、年金額そのものは急には増えない
公的年金は、それまで何年間加入してきたか、会社員としてどれくらいの期間働いてきたか、どのくらいの報酬で厚生年金に加入してきたか、といった長い積み重ねで大枠が決まります。
60歳以降にも確認した方がいい制度や手続きはあります。しかし、59歳になってから何か特別なことをすれば、年金額が突然大きく増える、というものではないようです。
それより大事なのは「年金をもらうまでに、どれだけ準備できているか」
自分なりに老後資金を数字にしてみると、むしろ重要なのはこちらでした。
- 65歳の時点で、どのくらい金融資産を持っているか
- 住宅ローンなどの負債がどのくらい残っているか
- 老後の生活費を月いくらと考えるか
- 資産のうち、どの程度を運用するか
- 何歳まで働くか
例えば、老後の生活費が月30万円なのか40万円なのかでは、年間で120万円違います。10年間なら1,200万円です。
年金を何歳からもらうかを一生懸命考えることも必要ですが、毎月の生活費をどう見積もるかの方が、老後資金全体には大きく影響することがあります。
また、老後資金の一部を運用できれば、年金だけでは足りない生活費を運用益で補える可能性もあります。
もちろん、投資には値下がりする年もあります。毎年同じ利回りになるわけではありません。ですから、楽観的な数字だけで考えないことも必要です。
年金を勉強したら、年金以外のことが大事だと分かってきた
少し不思議なのですが、年金について勉強してみた結果、「年金だけを見ていても老後のことは分からない」ということが分かってきました。
これから私が知りたいのは、年金を最大限もらう方法だけではありません。
何歳まで働けばいいのか。
どのくらいの資産を残しておけばいいのか。
毎月どのくらい使うのか。
その資産をどう運用し、どう取り崩していくのか。
こちらの方が、実際の老後生活を考えるうえでは重要なのではないかと思うようになりました。
これからも、自分で調べながら書いていきます
60歳が近づいてきました。
年金制度の勉強も続けますが、これからは退職金、確定拠出年金、失業保険、健康保険、資産運用なども含めて、自分なりに調べたことを書いていこうと思います。
私は年金や税金の専門家ではありません。
だからこそ、同じように60歳を前にして、「そろそろ老後のお金を考えないとな」と思っている方と同じ目線で、分かったことを書いていければと思っています。
※この記事は2026年9月時点で確認した制度をもとに書いています。年金・税・社会保険制度は変更されることがありますので、実際の手続きでは日本年金機構、厚生労働省、国税庁などの最新情報をご確認ください。
コメント